東亜建設工業【1885】徹底解説
海底6,000m級からレアアースを掘る「マリコン」の実力
南鳥島沖、水深およそ6,000メートル級の海底。そこに眠るレアアース泥を「地上まで引き上げる」技術で、今もっとも注目される建設企業がある。海洋土木国内2位の東亜建設工業(証券コード:1885)だ。創業から110年以上、港湾・海洋工事一筋で培った技術が、図らずも日本の資源安全保障の最前線と交差した。本記事では同社のレアアース関連技術の実態、足元の業績、そして複数の成長ドライバーが重なる事業環境を一次情報に基づき分析する。
① 企業概要とレアアース事業における立ち位置
東亜建設工業は「マリコン(海洋建設会社)」と呼ばれる業態の中堅ゼネコンである。港湾工事・浚渫(しゅんせつ)・埋立・海底ケーブル敷設など、海に関わる建設工事全般を強みとし、国内海洋土木では五洋建設に次ぐ2位のポジションにある。売上構成は国内土木・国内建築・海外の三本柱だ。
なぜ国内1位の五洋建設ではなく東亜建設工業なのか
海洋土木の国内最大手は五洋建設であり、規模だけを見れば同社の方が大きい。それでもレアアース文脈で東亜建設工業の名前が挙がるのは、業界順位ではなく「解泥技術の受託開発実績」という具体的な事実があるためだ。後述する通り、同社は南鳥島のレアアース泥を対象とした解泥技術についてJAMSTECから委託を受け、陸上ヤードで大型実証試験まで実施している。テーマ株として名前が挙がる企業の中で、公式資料でここまで具体的な関与が確認できる建設企業は限られる。
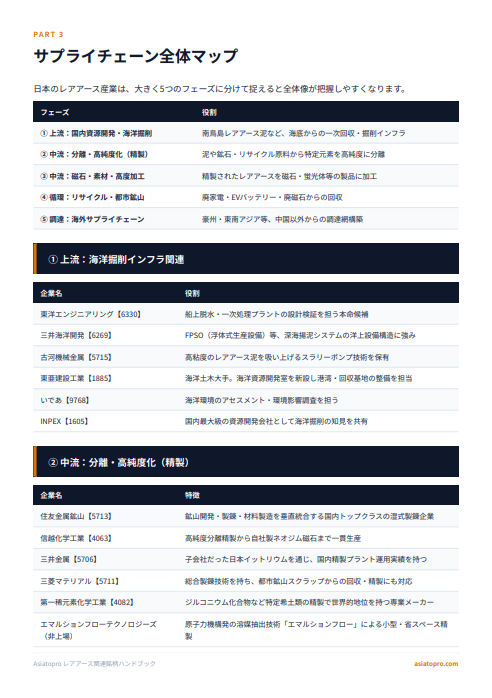
レアアース文脈での同社の立ち位置は「採掘インフラ担当者」である。レアアース自体を精製・販売するわけではなく、深海底に固く堆積したレアアース泥を「物理的に掘り取り、海面まで運ぶ」という工程を担う。ちょうど油田開発における掘削会社に相当する役割だ。資源そのものを持たずとも、「採掘できなければ何も始まらない」というインフラ上のボトルネックを握っている点がこの企業の特異性である。
深海底のレアアース泥は水深6,000メートル級の海底下に粘土状に堆積している(2026年2月の接続試験ではパイプ長5,569メートル地点で実施された)。これを海面まで引き上げるには、泥を細粒化(「解泥」)して流動性を持たせ、揚泥管でポンプ輸送するという特殊技術が必要だ。この「解泥→揚泥」プロセスは、まさに港湾浚渫や海底地盤改良で長年技術を蓄積してきた海洋土木企業の守備範囲と完全に重なる。
「マリコン」とは何か
マリコンとは「マリン(海洋)+コンストラクション(建設)」の略称で、港湾・海洋建設を専業あるいは主体とするゼネコンを指す。一般のゼネコンがビルや道路を建てるのに対し、マリコンは港湾岸壁・防波堤・海底トンネル・埋立地・浚渫工事など、水際から海中・海底にかけての工事を手がける。国土交通省が海洋インフラ整備を所管し、公共工事発注が安定しているため、業態として景気に左右されにくい面を持つ。
② 独自技術——「解泥」と「揚泥」の世界的フロントランナー
東亜建設工業がSIP(内閣府・戦略的イノベーション創造プログラム)への参画を通じて開発してきた中核技術が「解泥技術」だ。
解泥技術とは何か
南鳥島周辺海域の水深6,000メートル級の海底下に固く締まった状態で堆積しているレアアース含有泥は、そのままでは揚泥管を通じて海面まで持ち上げられない。そこで集泥管を海底に貫入し、管の中で水を吐出しながら撹拌翼で泥をかき混ぜ、細粒化・流動化させる。この一連のプロセスが「解泥」である。
同社の公表によれば、2019年度に自社の技術研究開発センター(横浜市鶴見区)で開発した解泥技術を基に、2020年度にJAMSTECの委託を受け、実機の3分の1スケールにあたる大型実証試験を2020年7月から8月にかけて千葉県袖ケ浦市の自社ヤードで実施した。集泥管を海底に貫入し、管の中で水を吐出しながら撹拌翼で泥を混ぜ、深さ約3メートルまで貫入して模擬泥を解泥できることを確認している。
ここは正確に押さえておきたい点だ。この解泥技術の模擬実験は、東亜建設工業の単独受託ではなく、東洋エンジニアリングとのJV(共同企業体)としてJAMSTECから受託したものである。報道によれば、実験結果を踏まえた機器全体の基本設計は東洋エンジニアリングが担当するとされている。東亜建設工業は「解泥という要素技術の実証を担う一社」であり、採鉱システム全体を単独で握っているわけではない。
JAMSTECが開発を進める採鉱システムは、石油・天然ガス掘削で用いられる泥水循環方式の考え方を応用したもので、閉鎖系で稼働させることにより、採鉱時に発生する懸濁物の漏洩・拡散を抑え、深海環境への影響を最小化することが目指されている。東亜建設工業が開発した解泥技術は、このシステムを構成する要素技術のひとつに位置づけられる。
SIP参画の意義
内閣府SIPは政府が選定した社会課題の解決に向けた国家プロジェクトであり、参画する民間企業はJAMSTECや大学の研究成果に直接アクセスしながら技術開発を進めることができる。東亜建設工業はSIP第2期の「革新的深海資源調査技術」に参画しており、2018年4月には「南鳥島レアアース泥の資源分布の可視化と高効率な選鉱手法の確立に成功した」とする自社プレスリリースを公表している。ハイドロサイクロンを用いた分級試験では、品位向上率が最大2.6倍に達したとしている。
この参画によって、同社は単なる「工事の下請け」ではなく、採掘システムの要素技術の開発段階から関与する立場を確立した。プロジェクトが商業化フェーズに移行したとき、これが技術的・関係的な優位性として働く可能性はある。ただし前述の通り、第3期以降の体制における同社の位置づけは公表されていないため、過去の実績がそのまま将来の受注につながると考えるのは早計である。
2027年2月に向けた採鉱試験ロードマップ
← 横にスクロールできます →
| 時期 | マイルストーン(公表ベース) | 東亜建設工業の関与 |
|---|---|---|
| 2020年7〜8月 | 解泥技術の大型実証試験(実機の3分の1スケール)を陸上ヤードで実施 | 東洋エンジニアリングとのJVでJAMSTECから受託 |
| 2026年2月(完了) | パイプ長5,569mの海底下から世界初の連続揚泥に成功(採鉱システム接続試験) | 公表なし |
| 2026年7月(完了) | JAMSTECが接続試験の結果を公表(回収量は海水を除き約50トン) | ― |
| 2027年2月 | 1日あたり約350トン規模の本格採鉱試験を約1か月間実施予定(南鳥島で脱水処理) | 公表なし |
| 2028年3月まで | 経済性評価を含む、国産レアアース産業化に向けた総合評価をとりまとめ予定 | 公表なし |
※「公表なし」は、その工程における同社の役割が公式資料で確認できないことを意味します。関与がないことを示すものではありません。日程は計画段階のものを含みます。詳細は南鳥島レアアース泥の解説記事もあわせてご覧ください。
③ 収益構造と利益体質——2026年3月期は全主要指標で過去最高更新
東亜建設工業の2026年3月期連結決算は、売上高・営業利益・経常利益・当期純利益の全主要指標が過去最高を更新した。
← 横にスクロールできます →
| 指標 | 2026年3月期 | 前期比 | 主な要因 |
|---|---|---|---|
| 売上高 | 3,586億円 | +8.5% | 国内土木・海外大型案件の進捗 |
| 営業利益 | 241億円 | +17.3% | 国内建築・海外での大型工事の損益改善 |
| 経常利益 | 246億円 | +22.6% | ― |
| 当期純利益 | 193億円 | +29.9% | 高採算案件の比率上昇 |
業績好調の背景にある構造的な要因は「選別受注の徹底」だ。建設業界全体が資材高騰・人件費上昇に直面する中、同社は採算の見込める案件に絞って受注し、契約時の利益率を改善してきた。この結果、売上成長率(+8.5%)を上回る利益成長率(+17〜30%)という「増収増益」の構造が実現した。
セグメント別の特徴
国内土木事業は同社の収益の柱であり、主要顧客は国土交通省港湾局という安定構造にある。2026年3月期の単体受注高では国内土木事業が前年度比14.8%増の1,575億円となり、民間のカーボンニュートラル関連の港湾工事が貢献して前年を大幅に上回った。官公庁からの受注も高水準を維持している。海外事業は東南アジアを中心にアフリカ・南アジアにも展開しており、大型案件の進捗が利益改善に寄与した。
2027年3月期は「戦略投資フェーズ」
過去最高業績の翌期となる2027年3月期は、中長期成長に向けた先行投資の局面に入る。施工キャパシティ強化のための人材採用・育成費、DX推進のためのシステム投資、2027年夏に予定する本社移転に伴うコストが増加する見通しで、利益面では前期をいったん下回る計画となっている。会社計画では2027年3月期の連結経常利益は208億円(前期比15.4%減)となる見通しだ。業績悪化ではなく、長期成長のための「種まき期」と理解できる。
④ 将来性と成長ドライバー——レアアースを含む「三つの国策」
東亜建設工業の強みは、レアアース採掘だけでなく、日本の国策と絡んだ複数の成長ドライバーを同時に持つ点にある。海洋土木という事業ドメインが、偶然にも2020年代以降の主要な国家投資テーマと見事に重なっている。
成長ドライバー①:南鳥島レアアース採掘
2027年2月から始まる本格採鉱試験は、この企業にとって時間軸の明確な「カタリスト」となりうる。試験が成功し商業採掘フェーズへ移行した場合、解泥技術の受託実績を持つ同社が採掘インフラ側で役割を担う可能性はある。ただし繰り返しになるが、現時点で同社の関与は公表されておらず、これはあくまでシナリオの一つである。加えて、南鳥島に建設される陸上脱水施設のように、島内での処理インフラ整備も海洋土木企業の守備範囲と重なる領域だ。
成長ドライバー②:防衛・安全保障関連港湾整備
日本政府の防衛費増強の一環として、自衛隊・海上保安庁が使用する港湾・岸壁の整備が国策として進んでいる。とくに南西諸島を含む地域での港湾整備は、海洋工事能力を持つマリコン抜きには成立しない。民間需要とは性質の異なる「国策予算に基づく底堅い需要」が継続する見通しだ。
成長ドライバー③:洋上風力発電インフラ
政府は2050年カーボンニュートラルに向け、洋上風力を再生可能エネルギーの主力の一つと位置づけている。洋上風車の設置には、海底地盤調査・基礎工事・海底ケーブル敷設など、高度な海洋土木技術が不可欠だ。2026年3月期の受注においても、民間のカーボンニュートラル関連の港湾工事が国内土木事業の伸びを牽引している。
①資源安全保障(レアアース) ②防衛安全保障(南西諸島港湾) ③エネルギー安全保障(洋上風力)——この三つは、日本の「国家的リスク分散」という大きな文脈で結びついている。そしてそのいずれも、海洋土木という同一の技術基盤の上に立っている。一つのセクターが三つの国策需要を同時に取り込める構造は、ほかの業態では容易に起こらない。
⑤ 抱える課題とリスク
課題①:技術リスク——「接続試験の成功」と「産業規模の連続運転」の距離
2026年2月の接続試験では、3日間の試験で3か所のレアアース層から回収に成功し、海水を除いた重量で約50トンを引き上げた。しかし2027年2月の本格採鉱試験は「1日あたり約350トンを約1か月」という、桁の異なる連続オペレーションとなる。水圧・泥質・流速など多くのパラメータが試験環境とは異なり、機材の実機製作にも長い期間を要する。技術的な課題はいまだ抽出・改良の段階にある部分が残っており、計画通りに進むかは予断を許さない。
課題②:本業の工事採算圧力
建設業界全体が資材費・人件費の高騰に直面している。過去に低採算で受注した案件が施工期間中に利益を圧迫するケースもあり、選別受注をさらに徹底しつつ採算管理を強化することが継続的な課題だ。
課題③:2016年の施工不良問題の影響
2016年に羽田空港の地盤改良工事で施工不良・虚偽報告の問題が発覚した。その後、瑕疵修補工事の完了や営業停止処分の解除を経ているが、コンプライアンス・品質管理への信頼回復には長期の取り組みが必要だ。公共インフラを手がける企業として、信頼性は競争力の根幹である。
課題④:レアアース事業における自社の役割が未確定
投資テーマとして見る場合、最大の不確実性はここにある。2026年2月の接続試験および2027年2月の本格採鉱試験について、同社がどの工程をどの規模で担うのかは公表されていない。過去の受託実績は事実だが、それは将来の受注を保証するものではなく、しかも当時の受託は東洋エンジニアリングとのJVという形態だった。商業化フェーズで同社が獲得しうる売上規模は、現時点では誰にも試算できない。
課題⑤:人材不足
建設業界全体の構造的な担い手不足は、海洋土木でも深刻だ。高度な海洋工事技術の継承・育成が急務であり、同社も人材への先行投資を進めている。
⑥ 投資家・市場からの評価
東亜建設工業は、レアアース関連株が物色される局面で「南鳥島の採掘に技術面で関与した実績がある」という具体性から注目を集めやすい銘柄である。テーマ株として名前が挙がる企業の多くは関連性が抽象的だが、同社の場合は自社プレスリリースと報道でJAMSTECからの受託実績が確認できる点が異なる。
一方で、レアアース事業が現時点で同社の売上・利益に有意に寄与しているという開示はない点に注意が必要だ。あくまで「本業である海洋土木の収益基盤に、将来のオプション価値が乗っている」という構造であり、テーマ性だけで評価すると実態を見誤る可能性がある。
東亜建設工業の起源は、明治末期に浅野財閥の総帥・浅野総一郎が構想した、鶴見・川崎地先の海面埋立事業に遡る。渋沢栄一らの支援を受けて埋立組合が組織され、1914年(大正3年)に鶴見埋築株式会社として法人が発足した——これが現在の東亜建設工業の創立である。
浅野は「日本の港湾から産業を興す」という構想を持ち、若い頃から幾多の商売の失敗を重ねながら財を成した「九転十起」の人物として知られる。まだ国内に大型の浚渫設備が乏しかった時代に、海外から機器を導入してポンプ船を用い、東京湾の遠浅の海を埋め立てていった。この埋立地が、のちの京浜工業地帯の原形となる。
浅野が「海を陸に変えた」のと同様に、その技術の継承者たちは今、「深海の泥を資源に変えよう」としている。110年の時を超えて、海に挑む遺伝子は受け継がれている。
まとめ——「採掘インフラ」のボトルネックを押さえる存在
東亜建設工業は、レアアース産業において「精製」でも「探査」でもなく「採掘」というフェーズに関わってきた企業だ。南鳥島レアアースプロジェクトはどれほど資源量が多くても、海底から取り出せなければ意味がない。その「取り出す」ための要素技術である解泥を、JAMSTECの委託を受けて実証してきたのが同社である。
2026年3月期の過去最高業績が示す本業の底堅さに加え、防衛港湾・洋上風力という複数の国策需要が海洋土木に重なる構造、そして2027年2月の採鉱試験という時間軸の明確なイベント——この三つが重なる企業は日本の建設業界でも多くない。ただし三つ目については、同社の関与の有無・規模がまだ公表されていないという前提を外してはならない。
一方、深海技術の不確実性・本業のコスト管理・施工不良問題のレガシーリスクは無視できない。レアアース採掘の商業化がいつ実現するかは、依然として国家プロジェクトの進捗次第という部分が大きい。2027年2月の採鉱試験の成果が、この企業の長期シナリオを大きく左右する。