東洋エンジニアリング【6330】徹底解説
南鳥島の採鉱システムを設計する「重要鉱物」プレーヤーの実力と財務リスク
南鳥島レアアース泥の採鉱技術は、一社では作れません。海底の泥をほぐす「解泥」、6,000メートル級のパイプで引き上げる「揚泥」、船上での処理——これらを一つのシステムにまとめ上げる設計者が必要です。その役割を担ってきたのが東洋エンジニアリングです。ただし同社は今、レアアースとはまったく別の理由で、創業以来でも指折りの厳しい局面に立っています。本記事では、南鳥島での具体的な関与と、2026年3月期の巨額赤字の中身、そして中期経営計画に明記された「重要鉱物」戦略を、一次資料にもとづいて整理します。
企業概要とレアアース事業における立ち位置
東洋エンジニアリング(証券コード6330、東証プライム)は、石油化学・肥料・ガス・発電といったプラントの設計・調達・工事(EPC)を一貫して手がけるエンジニアリング会社です。日揮ホールディングス、千代田化工建設と並ぶ、日本のエンジニアリング大手3社の一角として知られています。
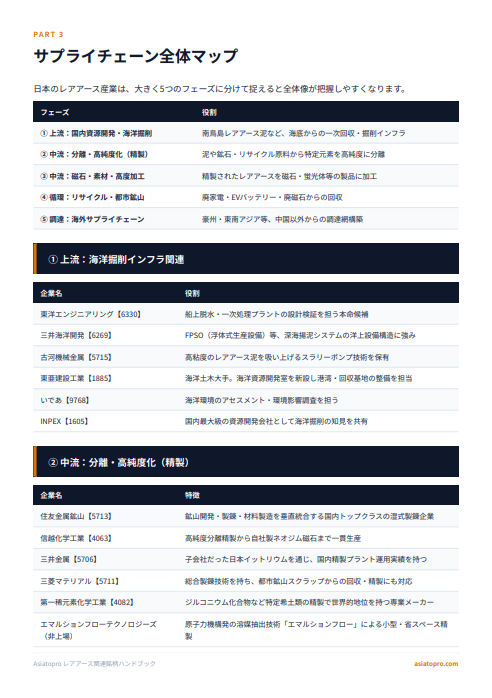
本サイトが繰り返し扱ってきた通り、レアアース産業のプレーヤーは「掘る人」「精製する人」「加工する人」に大きく分かれます。東洋エンジニアリングはそのどれでもありません。プラントという「仕組みそのもの」を設計する立場です。南鳥島の文脈でいえば、海底6,000メートル級から泥を回収するという前例のないシステムを、実際に動く機械として成立させる役割にあたります。
本サイトでは先日、東亜建設工業(1885)を取り上げました。同社が開発した解泥技術は、実は東亜単独ではなく東洋エンジニアリングとのJV(共同企業体)としてJAMSTECから受託したものです。報道によれば、模擬実験の結果を踏まえた機器全体の基本設計は東洋エンジニアリングが担当するとされています。要素技術を東亜が、システム統合を東洋エンジが担う——そう理解すると、両社の役割分担が見えてきます。
南鳥島プロジェクトでの具体的な関与
2020年7月から8月にかけて、千葉県袖ケ浦市のヤードで、実機の3分の1スケールにあたる解泥技術の大型実証試験が実施されました。集泥管を海底に貫入させ、管の中で水を吐出しながら撹拌翼で泥を混ぜ、深さ約3メートルまで貫入して模擬泥を解泥できることを確認しています。この受託者が、東洋エンジニアリングと東亜建設工業のJVでした。
これはSIP第2期「革新的深海資源調査技術」(2018〜2022年度)における取り組みです。2026年2月の採鉱システム接続試験および2027年2月に予定される本格採鉱試験は、SIP第3期「海洋安全保障プラットフォームの構築」の下で実施されており、これらの工程における同社の具体的な役割は公表されていません。過去の受託実績は事実ですが、そこから将来の受注を推定することはできない、という前提は押さえておく必要があります。
中期経営計画に「重要鉱物」が明記された
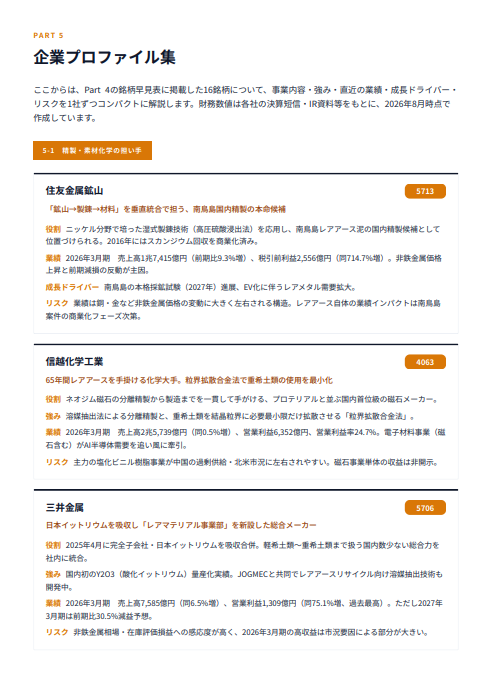
そのうえで、注目すべき動きがあります。2026年5月に公表された2026年度〜2030年度の中期経営計画(骨子)において、同社は成長ドライバーとする分野を明示しました。O&M(運転・保守)、ファインケミカル、バイオ医薬、次世代地熱、そして「重要鉱物」です。
注力する重点地域としてインド・中央アジア・アフリカを挙げており、資源分野への戦略的な資源配分を明言しています。レアアースを含む重要鉱物が、同社の公式な中期戦略の柱として文書化されたこと自体が、投資家にとっては新しい情報です。南鳥島に限らず、鉱物処理プラントのEPCという広い文脈で捉えるべき動きといえます。
2026年3月期:ブラジル案件による巨額赤字
ここからが、この企業を語るうえで避けて通れない部分です。2026年3月期(2025年4月〜2026年3月)の連結業績は、大幅な減収と赤字転落となりました。
← 横にスクロールできます →
| 項目 | 2026年3月期 | 2025年3月期 |
|---|---|---|
| 完成工事高(売上高) | 1,829億4,100万円(34.2%減) | 2,780億9,100万円 |
| 営業損益 | △190億300万円 | 25億9,100万円 |
| 経常損益 | △113億9,800万円 | 64億5,900万円 |
| 親会社株主帰属当期純損益 | △149億4,400万円 | 20億2,000万円 |
| 1株当たり当期純損益 | △255円03銭 | 34円49銭 |
| 自己資本比率 | 16.7% | 20.9% |
| 年間配当 | 0円(無配) | 25円 |
売上高が3分の2に縮み、190億円の営業損失を計上しました。原因は明確で、ブラジル向けガス火力発電案件における収支の悪化です。
ブラジル案件で何が起きたのか
同社の説明によれば、経緯は次の通りです。契約対価の改訂と工期の見直しについて顧客と協議を続けたものの合意に至らず、同社グループは2025年7月に仲裁を申し立てました。一方で顧客側は工期遅延にともなう予定損害賠償金の適用を主張し、すでに履行した役務に対する対価の支払いを2025年10月以降停止。顧客による支払留保額が累積する事態となりました。
これを受けて同社は、仲裁手続きの長期化と顧客の信用状況を総合的に勘案し、契約対価の回収可能性を保守的に評価したうえで、工事完成までに要する費用を再精査し、工事損失を追加計上しています。決算短信では「株主・投資家をはじめとするステークホルダーの皆様からの信頼を損なう結果となりました」と異例の謝罪が記載されました。
見落とせないのが、決算短信の「継続企業の前提に関する重要事象等」の記載です。財政状態の悪化により、当連結会計年度末時点で金融機関との借入契約に付された財務制限条項に抵触していました。決算短信の公表日までに当該金融機関から見直しについて書面で承認を得たため抵触は解消しており、金融機関からの支援体制も確保されていることから、継続企業の前提に重要な疑義を生じさせる事象は存在しないと同社は判断しています。
つまり現時点で存続の懸念はありませんが、一つのプロジェクトの失敗が財務制限条項に触れるところまで行った、という事実は記録しておくべきでしょう。
数字の見え方ほど単純ではない部分
一方で、赤字の内訳を見ると、事業基盤そのものが崩れているわけではないことも分かります。
- 持分法による投資利益83億9,300万円を計上(前期41億600万円)。三井海洋開発(MODEC)との合弁会社OFSによるFPSO事業が安定的に利益貢献しています
- 営業キャッシュ・フローは93億500万円のプラスに転じました(前期は230億9,400万円のマイナス)
- 現金及び現金同等物の期末残高は869億8,600万円と、前期末から144億円増加しています
- 持分法適用関連会社の持分相当を含めた総受注残高は5,024億円。単体の連結受注高は1,758億8,500万円(26.1%減)ですが、総受注高は4,204億円を確保しています
営業赤字190億円に対して経常赤字が113億円にとどまっているのは、この持分法利益が効いているためです。本業のEPCが特定案件で大きく毀損した一方、FPSO関連の持分法投資は着実に稼いでいるという、ややねじれた構造になっています。
2027年3月期の計画と回復シナリオ
会社計画は次の通りです。
← 横にスクロールできます →
| 項目 | 2027年3月期 会社計画 |
|---|---|
| 受注目標 | 2,000億円 |
| 売上高 | 1,900億円(3.9%増) |
| 営業利益 | 30億円 |
| 経常利益 | 75億円 |
| 親会社株主帰属当期純利益 | 60億円 |
| 年間配当 | 25円(期末)※復配予定 |
想定為替レートは1米ドル150円です。無配から25円への復配が予定されており、財務体質の健全化に向けた動きも進んでいます。2026年5月14日の取締役会では、繰越利益剰余金の欠損を填補するため、資本準備金45億4,974万4,713円を減少させてその他資本剰余金に振り替え、さらに繰越利益剰余金へ振り替える議案を6月の定時株主総会に付議することを決議しました(効力発生予定は2026年6月26日)。純資産額そのものは変わらない勘定科目の振替ですが、早期復配に向けた地ならしといえます。
再発防止の体制面では、2025年1月にプロジェクト管理本部を新設し、自社主体の案件だけでなく海外拠点独自の案件も含めた包括的・独立的なリスクマネジメント体制の整備を進めているとしています。中期経営計画の振り返りでも、国内案件とブラジル子会社のガス火力発電案件で損失を計上し、案件ごとの採算変動や収益のボラティリティを十分に抑制できなかったと明確に総括しています。
抱える課題とリスク
課題①:EPC単一セグメントという構造
同社はEPC事業のみの単一セグメントです。事業の分散が効かないため、大型案件一つの失敗が全社業績を丸ごと押し下げます。今回のブラジル案件がまさにそれで、売上規模2,000億円弱の会社が、単一案件で190億円の営業損失を出しました。この構造は中期経営計画で「プラントライフサイクル全体で価値を創出する事業モデルへの転換」を掲げることで是正を図る方針ですが、成果が出るには時間がかかります。
課題②:仲裁の長期化
ブラジル案件は仲裁手続きに入っており、損失の回復と債権回収に努めるとしていますが、この種の国際仲裁は数年単位を要するのが通例です。回収できるかどうか、できるとしていつかは、現時点で見通せません。
課題③:財務の薄さ
自己資本比率16.7%は、エンジニアリング業界の中でも余裕のある水準とはいえません。単体ベースでは8.7%まで低下しています。前受金で工事を回すビジネスモデル上、一定の低さは業界特性でもありますが、次の大型案件でつまずいた場合の耐久力は限られます。
課題④:レアアース事業の位置づけが不透明
中期経営計画に「重要鉱物」が明記されたことは前向きな材料ですが、それが売上・利益にどの程度寄与するのかは示されていません。南鳥島プロジェクトにおける今後の役割も未公表です。投資判断の材料として使うには、まだ情報が足りない段階だと考えるべきでしょう。
投資家・市場からの評価
レアアース関連株が物色される局面で、同社は「南鳥島の採鉱技術に関与した実績がある」という具体性から名前が挙がりやすい銘柄です。テーマ株として言及される企業の多くは関連性が抽象的ですが、同社の場合はJAMSTECからの受託実績と、中期経営計画への「重要鉱物」明記という二つの裏付けがあります。
一方で、2026年3月期の業績は、テーマ性とはまったく無関係な理由で大きく毀損しました。南鳥島への期待だけでこの銘柄を見ることは、財務リスクを見落とすことになります。逆に、赤字だけを見て切り捨てると、総受注残高5,024億円という事業基盤と、重要鉱物への戦略転換を見落とすことにもなります。両方を同時に見る必要がある、難しい銘柄です。
まとめ
東洋エンジニアリングは、南鳥島レアアース泥の採鉱システムにおいて、要素技術ではなく「全体を設計する側」として関与してきた企業です。東亜建設工業とのJVによる解泥技術の受託、そして機器全体の基本設計という役割は、公表資料で確認できる具体的な実績です。
加えて、2026年度からの中期経営計画で「重要鉱物」を成長ドライバーの一つに明記したことは、この分野への継続的なコミットメントを示すものといえます。
ただし足元では、ブラジル案件という単一プロジェクトの失敗によって190億円の営業損失を計上し、財務制限条項への抵触という局面まで経験しました。技術的な位置づけの良さと、財務の脆弱さが同居している——この企業を見るうえで、その両面を切り離さないことが重要です。2027年2月の本格採鉱試験に向けて、同社の関与がどこまで公表されるかが、次の注目点になります。
※ 本記事の財務データは、東洋エンジニアリングが2026年5月14日に公表した2026年3月期決算短信〔日本基準〕(連結)および同社の業績予想に基づきます。南鳥島レアアース泥に関する記述は、東亜建設工業の2021年2月8日付プレスリリース、解泥技術の受託体制に関する報道、およびJAMSTECの公表資料に基づきます。2026年2月の採鉱システム接続試験および2027年2月に予定される本格採鉱試験における同社の具体的な関与は公表資料で確認できないため、本記事では推測を事実として記載していません。本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨・勧誘するものではありません。投資判断はご自身の責任で、最新の決算・適時開示情報をご確認のうえ行ってください。