中国依存の実態
世界のレアアース供給がなぜ一国に握られているのか
はじめに:なぜ「中国依存」が問題なのか
2025年4月、中国がレアアースの一部の輸出を許可制にすると、自動車メーカーは永久磁石の調達に苦しみ、一部で工場が止まりました(JOGMEC、2026年1月)。車も、スマートフォンも、風力発電機も、レアアースの磁石がなければ作れません。そしてその供給の多くを、私たちは中国という一国に依存しています。2025年から2026年にかけて、この依存関係は貿易摩擦や外交問題のたびに表面化し、価格の乱高下や輸出停止という形で世界の産業界を揺さぶり続けています。この記事では、中国依存の実態と、日本を含む各国がどう対応しようとしているのかを整理します。
数字で見る中国の支配力
中国のレアアースにおける強さは、「掘る力」よりも「精製する力」に表れています。鉱石そのものの生産では世界の6〜7割程度を占める一方、金属や磁石に加工するための精製・分離工程では約9割を支配しているとされます。つまり、他国で採掘された鉱石であっても、最終的に使える形にするには中国の精製能力を頼らざるを得ないというのが実情です。
← 横にスクロールできます →
| 分野 | 中国のシェア(目安) | 備考 |
|---|---|---|
| 鉱石生産 | 約6〜7割 | ピーク時は9割近くだったが、他国の増産でやや低下傾向 |
| 精製・分離加工 | 約9割 | 環境負荷の高い工程を中国が長年低コストで担ってきた |
| 重希土類(ジスプロシウム等)の精製 | 依然として極めて高い | ミャンマー産鉱石の受け入れも含め中国の存在感が大きい |
| 永久磁石(ネオジム磁石等)の製造 | 高いシェア | 原料輸出だけでなく磁石という完成品まで一貫して供給 |
2010年の教訓:尖閣諸島沖事件と対日禁輸
中国依存のリスクが広く知られるきっかけとなったのが、2010年の尖閣諸島沖での中国漁船衝突事件です。この後、中国から日本へのレアアース輸出が事実上停止する事態となり、日本の製造業に大きな衝撃を与えました。ただし、財務省の広報誌「ファイナンス」2025年10月号のコラムは、この出来事について「中国政府による公式発表はなく、日本のメディアが伝聞形式で報道した」と注記しています。中国が対日輸出を止めると公式に決めた記録は、少なくともこのコラムでは示されていません。この経験から、日本は調達先の多角化やリサイクル技術の開発、代替材料の研究を進めてきましたが、15年以上が経った今も、中国依存という構造そのものは大きく変わっていません。
2025〜2026年に何が起きたか:輸出規制の再燃
「中国の輸出規制」と一言で語られがちですが、実際には性格の異なる3本の措置が積み重なっています。2025年4月の中重希土類7種の規制(有効)、2025年10月の包括的な措置(停止中。期限は当初の2026年11月10日から2027年1月10日に延長。2026年11月9日の商務部公告で確定)、2026年1月の対日措置(有効)です。対象も適用範囲も現況も異なるため、「規制で止まっているか」の答えは、どの措置の話かによって変わります。
どの公告が何を対象にし、いまどうなっているのかは、専用の記事で1本ずつ整理しています。
最新動向・時事中国のレアアース輸出規制はいま何が有効か3本の措置の公布日・対象・現況を、中国商務部の公告にもとづいて整理しています。停止期限が2027年1月10日まで延長された経緯も扱います。この記事で追うのは、規制そのものの中身ではなく、なぜ一国の判断でここまで影響が出る構造になったのかのほうです。
価格と調達への影響
一連の規制強化を受け、ネオジム・プラセオジム系磁石用レアアースの国際価格は1トンあたり12万〜13万ドル前後まで上昇し、地域によっては中国国外での価格が数倍に跳ね上がる場面も見られました。欧州企業を対象にした輸出許可の承認率が2割台まで落ち込んだとの報告もあり、価格だけでなく「必要な時に必要な量を確保できるかどうか」自体が大きなリスクとして意識されるようになっています。
日本の対応:南鳥島レアアース泥という選択肢
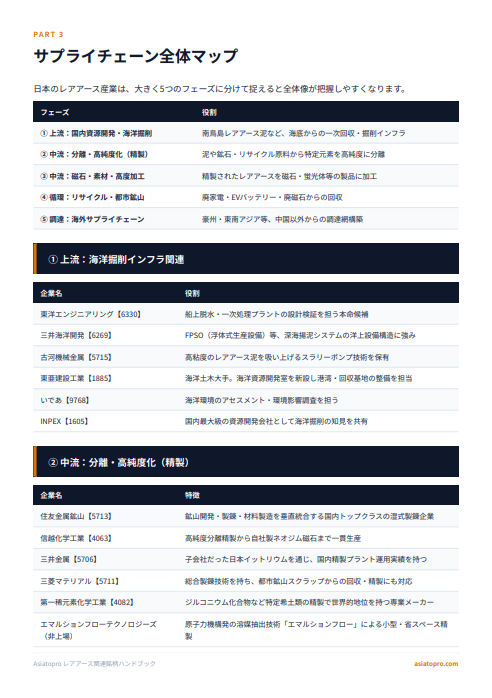
こうした情勢を受け、日本国内で最も注目されているのが、南鳥島(東京都小笠原諸島)沖の排他的経済水域(EEZ)に眠る「レアアース泥」の開発です。内閣府とJAMSTEC(海洋研究開発機構)は、地球深部探査船「ちきゅう」を使い、2026年1月から2月にかけて水深約5,700〜6,000メートルの深海底からレアアースを含む泥を引き揚げる試験に成功したと発表しました。
南鳥島周辺の泥は、中国の陸上鉱山と比べて重希土類の含有比率が高く、放射性物質の含有量も低いとされ、環境面・資源面の両方で期待されています。ただし商業化にはまだ時間がかかる見通しです。
← 横にスクロールできます →
| 時期 | 内容 |
|---|---|
| 2026年1〜2月 | 「ちきゅう」による短期揚泥試験に成功 |
| 2027年2月(予定) | 約1か月の本格採鉱試験(内閣府の計画は、採鉱の達成基準を1日350トンとしている) |
| 2028年3月まで(予定) | 採算性についての報告を政府に提出 |
| 2030年ごろ(見込み) | 商業採掘開始の可能性 |
供給リスクにどう備えるか
中国依存という構造そのものを短期間で解消するのは容易ではありません。各国が現実的に進めているのは、次のような複数のアプローチを組み合わせる方法です。
第一に、オーストラリアや米国など中国以外の鉱山・精製拠点への投資を通じた調達先の多角化です。第二に、レアアースの使用量そのものを減らす省資源技術や代替材料の研究開発です。第三に、使用済み製品からレアアースを回収するリサイクル技術の実用化です。そして第四に、南鳥島のような海底資源開発など、新たな供給源の探索が挙げられます。いずれも短期的な解決策ではありませんが、中国一国に依存しない体制づくりに向けた動きは、確実に広がりつつあります。
まとめ
レアアースの中国依存は、単なる資源問題ではなく、外交や貿易政策と直結する「地政学リスク」そのものになっています。2025年から2026年にかけての一連の輸出規制強化は、その構造を改めて浮き彫りにしました。日本にとっては、南鳥島の海底資源開発のような新たな選択肢が生まれつつある一方、実用化にはまだ数年単位の時間が必要です。今後もこの分野の動向は、価格や供給の安定性を左右する重要な指標として注視していく必要があります。
この記事の出典(冒頭)
政府機関2025年 金属鉱物資源をめぐる動向本記事は2026年8月時点で公表されている情報をもとに作成しています。輸出規制の運用状況や価格動向は変化が早いため、最新情報は各国政府・関係機関の発表をあわせてご確認ください。
2026年10月17日、「2010年の教訓」の節に、財務省のコラムの注記(中国政府による公式発表はなく、日本のメディアが伝聞形式で報道した)を書き足しました。それまでは、中国が公式に対日禁輸を決めたかのように読める書き方でした。
関連する企業を自分で調べてみたい方へ