第一稀元素化学工業【4082】徹底解説
ハフニウム国産化とジルコニウム世界シェア1位
日本のレアアース産業において、精製された原料を高度な機能性材料へ昇華させる中間加工フェーズで世界トップの技術力を誇るのが第一稀元素化学工業です。ジルコニウム化合物のリーディングカンパニーであり、自動車の排ガス浄化用触媒材料では世界シェアトップクラスを保持しています。本記事では同社のレアアース・レアメタル領域での強み、収益構造、将来性から投資リスクまでを網羅的に解説します。
企業概要とレアアース事業における立ち位置
第一稀元素化学工業は1956年に設立され、東証プライム市場(証券コード4082)に上場する無機化学メーカーです。名前に「稀元素(レア・エレメント)」を冠する通り、一貫してジルコニウムやレアアース(ネオジム、セリウム、ランタン、イットリウム等)を用いた化合物の開発・製造に特化してきました。
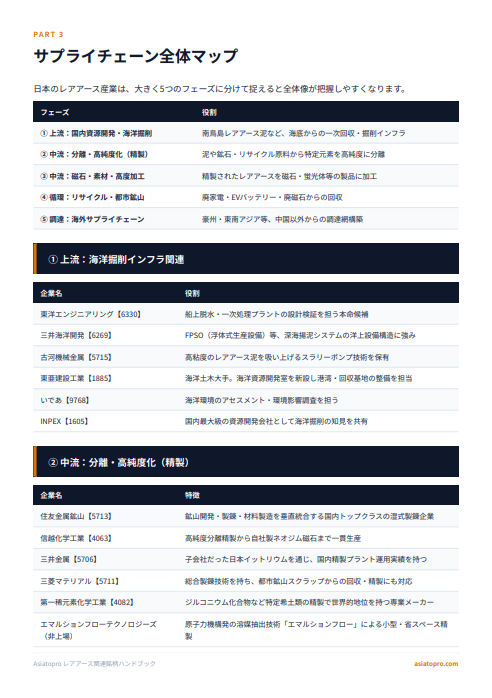
サプライチェーン上の立ち位置としては、採掘・製錬されたレアアース原料を調達し、化学処理やナノレベルの配合を行う「高機能材料メーカー」にあたります。同社が作るジルコニウム・セリウム複合酸化物は、自動車の排ガスに含まれる有害物質を効率よく除去する触媒担体として不可欠であり、世界中の自動車メーカーに供給されています。
独自技術・精製アプローチの解説
同社の最大のコアコンピタンスは、「湿式化学合成技術」と「液中での元素均一混合技術」にあります。種類の異なるレアアースとジルコニウムを分子レベルで均一に混ぜ合わせ、熱耐久性や酸素吸蔵放出能力(OSC)を極限まで高める粉体制御技術は、他社の追随を許しません。
また、レアアース原料の調達面では、特定国(中国など)への依存度を下げるため、ベトナムに一貫生産拠点を構えるなど供給網の多角化を進めてきた企業でもあります。同社のベトナム生産拠点は2025年7月に本格稼働し、原鉱石からジルコニウム中間体までを現地で製造、中間体を日本へ運んで最終製品に加工する体制を確立しています。南鳥島レアアース泥開発が実用段階に進んだ場合、採泥・分離の先工程として「高純度レアアースを機能性材料へ加工する技術」が必要になりますが、同社がこのプロジェクトに正式参画しているとの公表情報は2026年8月時点で確認されていません。
収益構造と利益体質
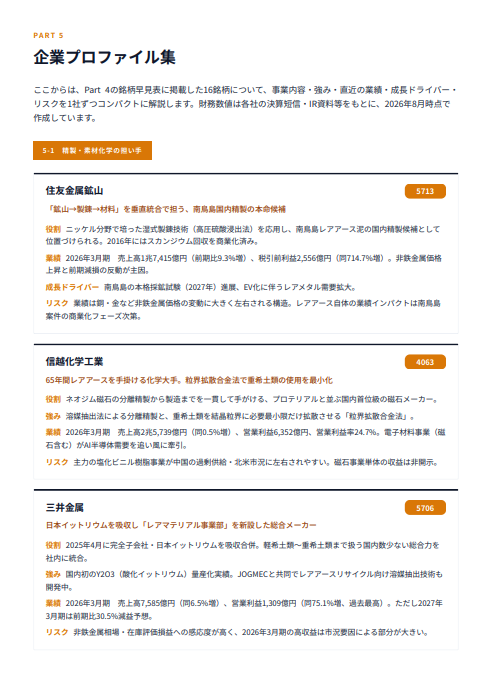
2026年3月期の連結業績は、売上高357億5,100万円(前期比6.3%増)、営業利益34億7,900万円(同52.4%増)で着地しました。営業利益が5割超伸びた背景には、前期まで足かせとなっていた原料市況の影響が一巡したことと、2025年7月に本格稼働したベトナム子会社が計画どおりの生産体制を確立したことがあります。収益の柱は自動車排ガス浄化触媒材料で、2026年3月期第3四半期時点で売上高全体の62.6%を占めています。
← 横にスクロールできます →
| 項目 | 2025年3月期実績 | 2026年3月期実績 |
|---|---|---|
| 売上高 | 336.4億円 | 357.5億円(+6.3%) |
| 営業利益 | 22.8億円 | 34.8億円(+52.4%) |
| 年間配当金 | 26円 | 28円(予定) |
中期経営計画「DK-One Next」では2026年3月期に売上高400億円・営業利益40億円を掲げていましたが、自動車排ガス浄化触媒と二次電池の相互補完関係が想定どおりに働かなかったことに加え、ベトナム事業の立ち上がりが遅れたことで、期中に売上高340億円・営業利益10億円へ大きく下方修正されていました。今回の実績357.5億円・34.8億円は、この修正後の計画に対しては明確な上振れであり、崩れていた前提が正常化しつつあることを示しています。
業績は自動車の市場生産台数(特にガソリン車・HV車)およびレアアース原料価格の変動に影響を受けます。原燃料価格のスライド制(市況連動価格設定)を導入しているため、急激な相場変動下でも中長期的な粗利率は比較的安定しやすい特徴を持っています。
2026年8月、重要レアメタル「ハフニウム」の国内製造技術を確立
2026年8月25日、同社はジルコニウム鉱石に微量に含まれる重要レアメタル「ハフニウム(元素記号Hf、原子番号72)」について、日本国内での製造技術およびサンプル試作技術を確立したと発表しました。2026年内に半導体用途などへのサンプル提供を開始し、生産規模拡大のための技術開発を経て、2028年の国内量産化を目指すとしています。
この発表が市場に強いインパクトを与えたのは、単なる新素材の話ではなく、既存サプライチェーンの「副産物」から国家的な戦略物資が生まれるという構造にあるためです。
なぜ第一稀元素にハフニウムが作れるのか
ハフニウムは自然界で単独の鉱床を作らず、ジルコニウム鉱石の中に1〜2%程度しか含まれていません。しかもジルコニウムと化学的性質が極めて似ているため、両者の分離には高度な技術が必要とされ、国内での商用生産事例はほとんどありませんでした。
ここで効いてくるのが同社のサプライチェーンです。ベトナムの生産拠点でジルコニウム鉱石を精製して中間原料「ジルコニウム中間体」を製造し、これを日本へ運んで最終製品のジルコニウム化合物へ加工する——という既存の流れの中で、中間体に含まれる微量のハフニウムを「溶媒抽出技術」によって国内で分離・精製する、というのが今回確立した技術です。新たな鉱山開発も新規の輸入ルート構築も必要としません。
本業への「副次効果」が見落とされやすい
報道では半導体材料としての新規性が注目されがちですが、同社自身がリリースで強調しているのは中間体からハフニウムを取り除くことで、製品中のジルコニウム純度がより高まるという点です。主力製品であるジルコニウム化合物の特性向上に直結し、新規事業の売上が立つ前から既存事業の競争力が上がるという、投資テーマとして筋の良い構造になっています。
ハフニウムはなぜ「重要」なのか
ハフニウムは優れた電気的特性・光学特性、高い耐熱性および耐食性を持ち、半導体・航空宇宙・光学材料・原子力といった先端産業で使われています。近年特に需要が高まっているのが、先端半導体の高性能化・省電力化を支える高誘電率材料(High-k材料)としての用途で、AI・データセンター・次世代通信の拡大がそのままハフニウム需要の拡大につながります。加えてハフニウムは経済安全保障推進法上の特定重要物資「重要鉱物」に指定されており、国内製造技術の確立は一企業のテーマを超えた意味を持ちます。
ただし「技術確立」であって「量産」ではない
現時点で達成されたのは製造技術とサンプル試作技術の確立であり、サンプル提供は2026年内、量産化目標は2028年です。半導体メーカーによる評価・採用、生産規模拡大のための技術開発、設備投資といったハードルが残っており、業績への貢献が数字として現れるまでには時間差があります。今後の進捗開示が実質的な株価の試金石になります。
共同研究先エマルションフローテクノロジーズという存在
今回の技術確立は、株式会社エマルションフローテクノロジーズ(本社:茨城県東海村、代表取締役:鈴木裕士)の技術協力のもとで実現しました。両社は2024年10月にレアメタル資源循環に向けた基本合意契約書(MoU)を締結しており、今回はその共同研究が具体的な成果として結実した形です。
「原子力の分離技術」がレアメタルに転用された
同社は2021年4月設立の、日本原子力研究開発機構(JAEA)発のスタートアップです。JAEAは使用済み核燃料に含まれる元素を溶媒抽出技術によって高度に分離する研究を長年行っており、その過程で創業メンバーの長縄弘親氏(同社CTO)らが「水と油が細かく混ざり合いながらも、きれいに分離する」現象を偶然発見。そこから生まれたのが溶媒抽出技術「エマルションフロー」です。
従来の溶媒抽出との違い
一般的な溶媒抽出は「混ぜる」「置く」「分離する」の3工程を順に踏む必要があり、これが装置の大型化とコスト増の原因になっていました。エマルションフローは微細な液滴による乳濁状態(エマルション)の流れを作り、「送液」のみでこの3工程を同時に行うことで、プラントの大幅な小型化と高効率化を実現しています。同社はリチウムイオン電池のレアメタルリサイクルや、PFASなど環境汚染物質の回収にもこの技術を展開しており、KDDIのグリーン系ファンドからも出資を受けています。
この提携が示す方向性
分離精製はレアアース・レアメタル産業のボトルネックであり、そこに国内最先端の分離技術を持つパートナーを得たことは、ハフニウム以外の元素へ同じ手法を展開できる余地を意味します。MoUがもともと「レアメタル資源循環」を掲げていたことを踏まえると、リサイクル由来原料からの回収というテーマも視野に入ります。
将来性と成長ドライバー
中長期の成長ドライバーとして最も確度が高いのは、同社が中期経営計画「DK-One Next」で掲げる「戦略分野」の枠組みです。半導体・エレクトロニクス、エネルギー、ヘルスケアの3領域を指し、同社はこの戦略分野の売上比率を50%まで引き上げる方針を示しています。
第一の柱は半導体・エレクトロニクスです。半導体研磨材向けジルコニア材料に加え、今回のハフニウムがここに乗ります。同社は2032年時点でこの分野に約100億円規模の市場を見込んでおり、AI・データセンター需要の拡大は上振れ要因です。
第二の柱はエネルギー分野で、二次電池(全固体電池の固体電解質向けジルコニウム材料)や燃料電池(SOFC)向けセラミックス材料が該当します。2032年の市場規模想定は約300億円と、戦略分野の中でも最大規模です。
第三の柱はヘルスケア(生体材料)です。ジルコニアは人工歯根・歯科補綴材として実績があり、2032年に約350億円規模の市場を見込んでいます。景気変動の影響を受けにくく、自動車依存を薄める役割を担います。
これら戦略分野が育つまでの収益基盤としては、依然として自動車排ガス浄化触媒が効いています。EVシフトの一服に伴いHV(ハイブリッド車)需要が再拡大しており、エンジンを搭載するHVには同社の触媒材料が引き続き大量に使用されます。
中期経営計画「DK-One Next」が示す到達点
同社は創立100年を見据え、10年間を前期4年・中期3年・後期3年に区切った中期経営計画「DK-One Next」を推進しています。2032年3月期(第76期)を「100年企業の基盤を確立する」節目と位置づけ、以下を経営目標としています。
← 横にスクロールできます →
| 指標 | 2032年3月期目標 |
|---|---|
| 売上高 | 500億円以上 |
| 営業利益 | 75億円以上 |
| EBITDA | 105億円以上 |
| ROE | 11%以上 |
| 戦略分野売上比率 | 50% |
この計画は一度ローリング(見直し)を経ています。当初は2026年3月期に売上高400億円・営業利益40億円を目指していましたが、自動車排ガス浄化触媒と二次電池の相互補完という前提が崩れ、ベトナム事業の立ち上がり遅れも重なり、期中に売上高340億円・営業利益10億円へ下方修正されました。同社はこれを開示したうえで、ROIC向上施策と財務規律の徹底によって立て直しを図っています。前述のとおり2026年3月期実績(売上357.5億円・営業利益34.8億円)は、この修正後計画に対して明確に上振れています。
企業基本データ
← 横にスクロールできます →
| 社名 | 第一稀元素化学工業株式会社 |
|---|---|
| 証券コード | 4082(東証プライム) |
| 設立 | 1956年5月 |
| 本社 | 大阪府大阪市中央区北浜4丁目4番9号 |
| 代表者 | 代表取締役社長執行役員 國部 洋 |
| 資本金 | 7億8,710万円 |
| 主力製品 | ジルコニウム化合物、ジルコニウム・セリウム複合酸化物 |
| 海外拠点 | VIETNAM RARE ELEMENTS CHEMICAL JOINT STOCK COMPANY(ベトナム/2025年7月本格稼働) |
| 2026年3月期実績 | 売上高357.5億円、営業利益34.8億円 |
抱える課題とリスク
主なリスクは、中長期的な完全電気自動車(BEV)の普及に伴う排ガス触媒需要の減少懸念です。エンジンを搭載しないBEVが増加すると主力の触媒需要が縮小するため、非自動車分野(電子材料・構造セラミックス・水素領域)の早期収益化が課題となっています。また、原料となるレアアース価格の急激な暴落・高騰は、短期的な在庫評価損益に影響を与えるケースがあります。実際、2025年3月期まで利益水準を圧迫した主因はこの原料市況要因であり、2026年3月期の営業利益5割増の相当部分は「その影響が剥落したこと」による回復です。構造的な成長と市況反転による回復は分けて見る必要があります。
ハフニウム関連も期待が先行しやすい点に注意が必要です。量産目標は2028年で、それまでに半導体メーカーによる評価・採用というハードルが控えており、技術確立と収益貢献の間には数年の距離があります。
また、ベトナム生産拠点への依存も両面を持ちます。中国以外に一貫サプライチェーンを持つことは地政学リスク低減という強みですが、同拠点の稼働状況が全社利益を左右する構造でもあり、実際に立ち上げ遅れが中期計画の下方修正要因となりました。
投資家・市場からの評価
同社は自動車の排ガス浄化触媒向けジルコニウム材料で高いシェアを持つ一方、EV普及による触媒市場の縮小懸念も同時に抱えています。高い世界シェアと強固な財務体質、高い自己資本比率が評価される一方、EV普及による触媒市場縮小懸念からPER等の株価バリュエーションは比較的割安な水準で放置されやすい傾向にあります。今後の確認材料としては、ハフニウムのサンプル提供と採用の進捗、戦略分野(半導体・エネルギー・ヘルスケア)の売上比率の推移が挙げられます。いずれも同社の適時開示で確認できます。
この記事で確認できなかったこと
当サイトは、一次情報で裏づけが取れなかった事項を記事の末尾に記載しています。
- ハフニウム事業の収益規模。2028年の量産化目標は示されていますが、売上・利益への貢献見通しは公表資料で確認できませんでした
- 南鳥島レアアース泥プロジェクトへの関与。2026年8月時点で公表情報は確認されていません。関与の不在を意味するものではありません
本記事の財務数値は2026年3月期決算短信、中期経営計画「DK-One Next」および2026年8月25日付適時開示等、公表されているIR資料をもとに2026年8月26日時点で作成しています。本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨・勧誘するものではありません。投資判断はご自身の責任で、最新の決算・適時開示情報をご確認のうえ行ってください。